البنوك تسارع لشراء فواتير الشركات وتمنحها السيولة مسبقا!

-
-
569
-
0
هذه مزايا التخصيم والعملية تتيح تعبئة المستحقات التجارية وتحويلها إلى سيولة فورية
تحديد هوية الدائن والمدين والمعلومات الضرورية لتقييم الوضعية المالية للطرفين
تسارع البنوك الجزائرية خلال هذه الأيام لاعتماد آلية جديدة طال انتظارها من قبل المتعاملين الاقتصاديين، ويتعلق الأمر بخدمة التخصيم المالي، التي من شأنها أن تضع حدا لمعضلة نقص السيولة التي تخنق بعض المؤسسات رغم امتلاكها لعقود وطلبيات هامة، وجاء هذا التسارع بعد أن وفر بنك الجزائر الغطاء القانوني الكامل لممارسة هذا النشاط، ليفتح بذلك المجال أمام ثورة حقيقية في طرق تمويل الاقتصاد الوطني.
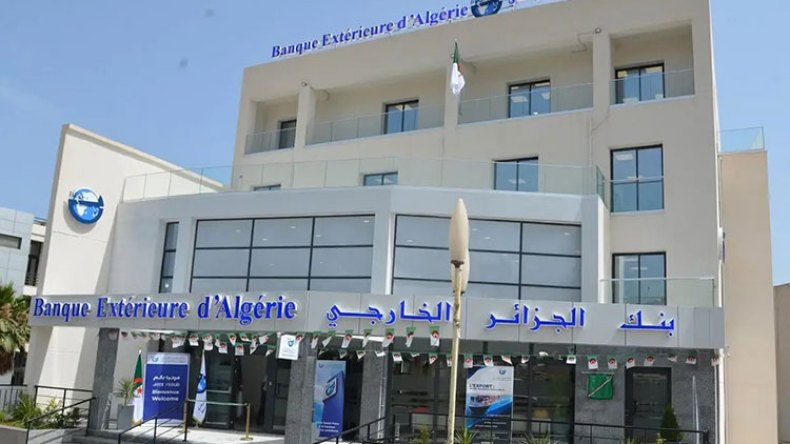
وفي هذا السياق كان قد أطلق البنك الخارجي الجزائري أول خدمة من نوعها على مستوى الجهاز المصرفي الوطني، حيث تم بتاريخ الخامس والعشرين من أكتوبر الماضي توقيع أول عقد تخصيم مالي بين البنك وعدد من المؤسسات الاقتصادية الوطنية، وجرت مراسيم التوقيع بمقر المديرية العامة للبنك بالعاصمة، وسط حضور رسمي هام تقدمه الرئيس المدير العام للبنك حسني بن عباس، إلى جانب إطارات البنك وممثلي الشركات المتعاقدة، ويعد هذا التوقيع إيذانا بانطلاق مرحلة جديدة من الخدمات البنكية التي لا تعتمد على القروض التقليدية، بل على شراء الديون التجارية للمؤسسات، وحسب ما نشر في صفحة البنك عبر موقع فيسبوك يوم السابع والعشرين من أكتوبر الماضي، من خلال شريط فيديو يوثق الحدث، قال الرئيس المدير العام للبنك إن هذه الخطوة تمثل محطة جديدة في مسار تطوير الخدمات البنكية، من خلال إتاحة حلول تمويلية مرنة تمكن المؤسسات من تعبئة مستحقاتها التجارية وتحويلها إلى سيولة مالية فورية.
وأضاف ذات المسؤول أن البنك يواصل توسيع نطاق حلوله التمويلية الموجهة للمؤسسات الاقتصادية، بما يعزز قدرتها على الوفاء بالتزاماتها، وتحسين تسيير خزينتها، ومواكبة نمو أنشطتها، مؤكدا أن البنك سيبقى شريكا ماليا فاعلا في مرافقة المؤسسات وتوفير حلول تتماشى مع احتياجاتها دعما للاستثمار وديناميكية الاقتصاد الوطني.
ومن جهته عبر ممثل إحدى الشركات المستفيدة من العقد الأول عن ارتياحه الكبير لدخول هذه الخدمة حيز التنفيذ، موضحا أن مؤسسته كانت تعاني من تأخر كبير في تحصيل مستحقاتها التي تصل آجالها إلى ثلاثة وأربعة أشهر، وهو ما كان يتسبب في تعطيل المشاريع وصعوبة دفع أجور العمال والموردين، وأضاف متعامل آخر أن دخول بنك عمومي بحجم البنك الخارجي إلى هذا المجال سيمنح ثقة أكبر للمؤسسات، وسيشجع باقي البنوك على الإسراع في تعميم الخدمة، لأن المشكلة لم تكن يوما في عدم وجود الطلب، بل في غياب العرض البنكي المنظم.
وكان بنك الجزائر قد أصدر نظاما جديدا يحمل رقم صفر ثلاثة لسنة ستة وعشرين مؤرخ في الثالث عشر من أوت الماضي، يحدد لأول مرة مفهوم التخصيم بأنه العملية التي يقوم بموجبها الدائن المعروف باسم المنتمي بإحالة ديونه التجارية المستحقة على زبائنه إلى بنك أو مؤسسة مالية تسمى الوسيط، بموجب اتفاق مكتوب ذي أثر إحلالي، مقابل دفع فوري لمبلغ الديون المحالة مع تحمل الوسيط لمخاطر عدم السداد مقابل أجر متفق عليه، وأتبع هذا النظام بتعليمة تطبيقية مفصلة مؤرخة في السابع من أكتوبر الماضي، تحمل رقم تسعة لسنة ستة وعشرين، وقعها محافظ بنك الجزائر محند بوراي، توضح المراحل العملية للعملية.
ويتضمن العقد الذي أقرته التعليمة الجديدة جملة من البنود الإلزامية التي تحمي حقوق الطرفين، حيث يبدأ بطلب يقدمه صاحب الفاتورة إلى البنك يتضمن هوية المدين وكل المعلومات الضرورية لتقييم وضعيته المالية، ثم يقوم البنك بتقييم الوضعية المالية لكل من المنتمي والمدين قبل التوقيع، ويجب أن يتضمن العقد الهوية الكاملة للأطراف، وموضوع العقد وكيفيات الإحلال، وحقوق والتزامات كل طرف، وشروط دفع أجر الوسيط، ومدة العقد، وهوية المدينين، والسقف الإجمالي لالتزامات الوسيط، وشروط فسخ العقد وآثاره. كما اشترط النص أن تكون الفاتورة غير متنازع عليها، وأن يكون مبلغها محددا، وألا تتجاوز مدة استحقاقها ستة أشهر من تاريخ إصدارها.
أما الجريدة الرسمية فقد صدر في عددها السابع والستين الصادر بتاريخ السادس عشر من سبتمبر الماضي نص النظام الكامل، ليصبح ساري المفعول. وألزم النص البنوك بأن تنشر للعلن تسعيراتها، والتي تتكون من عمولتين أساسيتين، عمولة تمويل نظير المال المقدم مسبقا، وعمولة تخصيم تغطي أعباء التسيير والمتابعة والتحصيل وتحمل المخاطر.
وتتمثل أهمية التخصيم في كونه يعالج مرضا مزمنا في الاقتصاد الوطني وهو آجال الدفع الطويلة، فكم من مؤسسة صغيرة ومتوسطة تملك فواتير بعشرات الملايير، لكنها لا تستطيع شراء المواد الأولية، لأن زبائنها لا يدفعون إلا بعد ثلاثة أشهر، هذه المفارقة كانت تدفعها إلى الاستدانة بفوائد عالية أو التوقف عن النشاط، أما اليوم، بفضل التخصيم، تستطيع المؤسسة أن تبيع فاتورة بعشرة ملايين دينار للبنك وتقبض تسعة ملايين ونصف فورا، لتعود عجلة الإنتاج للدوران، والبنك هو من يتولى مهمة انتظار الزبون وتحصيل المبلغ. فهي ليست قرضا جديدا يثقل كاهل المؤسسة، بل هي أموالها نفسها تحصل عليها قبل أوانها مقابل عمولة بسيطة.